INVESTIR EN BREF
Comprendre le risque sur les marchés financiers et dans vos portefeuilles
Tout investisseur, qu’il soit particulier ou institutionnel, se trouve confronté à une réalité fondamentale et incontournable : le futur est incertain. Lorsque l’on place de l’argent sur les marchés financiers on ne sait jamais avec certitude quel sera le rendement effectivement obtenu à l’horizon de son investissement. C’est précisément cette incertitude sur les rendements futurs que les économistes et les financiers appellent le risque.
Nous nous placerons d’emblée dans la perspective du risque et du rendement d’un portefeuille financier c’est-à-dire un ensemble d’actifs financiers, actions, obligations, matières premières, devises, détenus simultanément par un investisseur. Dans ce cadre, la notion de risque est souvent associée à la volatilité. C’est effectivement une mesure centrale du risque de l’investissement mais elle est incomplète. D’autres approches complémentaires existent et conduisent à des résultats paradoxaux. Il arrive que l’addition dans votre portefeuille d’actifs risqués réduise son risque, que ne pas prendre de risque soit d’un certain point de vue risqué, et que des actifs en apparence stables soient en réalité très risqués.
Que mesure la volatilité des actifs financiers ?
Lorsqu’un investisseur achète un actif financier il espère une certaine performance sur un horizon donné (un mélange de dividende et de gain en capital dans le cas d’une action). Cette performance n’est pas garantie, il existe un étalement des performances possibles – positive et négative – autour de la moyenne. La volatilité mesure cet étalement. Mathématiquement, il correspond à l’écart-type1 de la distribution des rendements. Plus la volatilité est élevée, plus la plage des performances possibles (positives ou négatives) est grande et donc l’incertitude élevée.
Illustrons ces notions de risque à l’aide de simulations2. Dans le graphique ci-dessous, on présente la performance simulée de deux portefeuilles A et B sur un horizon d’investissement de 3 ans. Sur l’axe des abscisses on peut lire la performance annualisée des investissements et sur l’axe des ordonnées le nombre de trajectoires correspondantes. Ces deux investissements ont la même performance espérée (5% par an dans notre simulation) mais la volatilité de B (20% de volatilité annualisée) est deux fois plus élevée que celle de A (10% de volatilité annualisée). Il apparait clairement que les rendements possibles de B sont plus étalés que ceux de A. Si en tant qu’investisseur vous préférez A à B, vous êtes averse au risque. Si vous préférez B à A vous avez le goût pour le risque.

Source : simulation réalisée par l’auteur, 18/09/2026
Pourquoi la corrélation entre les actifs de votre portefeuille a-t-elle un effet sur son risque ?
Un portefeuille étant rarement composé d’un seul actif ou d’un seul titre, se pose une autre question : la corrélation entre les actifs en portefeuille. En effet, ce qui intéresse l’investisseur c’est la volatilité de l’ensemble de son portefeuille. Or, cette dernière n’est pas égale à la somme des volatilités des actifs individuels mais à une formule qui dépend de la volatilité et de la corrélation3 entre les investissements (c’est le cœur des recherches de Harry Markowitz qui lui ont valu le prix Nobel d’économie en 1990).
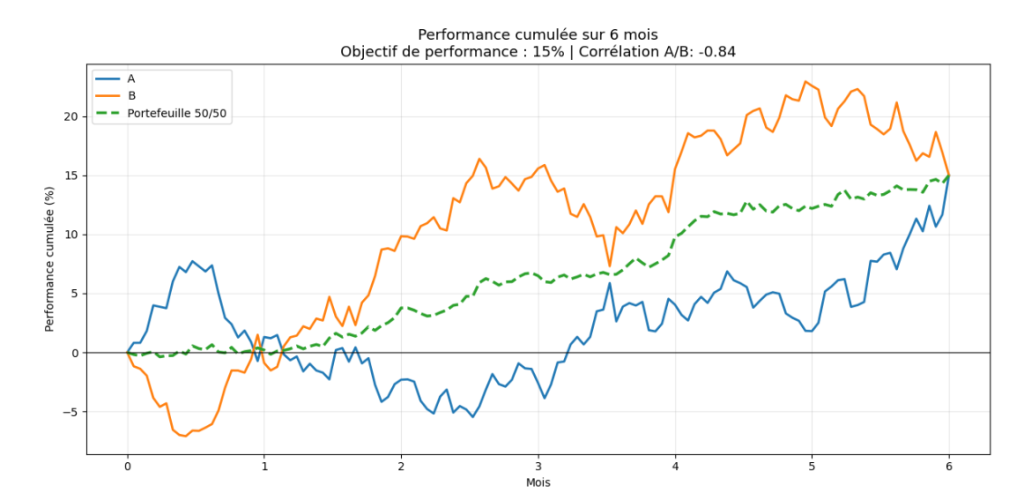
Deux actifs sont corrélés positivement si leur performance, positive ou négative arrive au même moment. A contrario, deux actifs sont corrélés négativement, ou anti-corrélés, si lorsque l’un à une performance positive, l’autre a une performance négative.
Illustrons cette propriété à l’aide de deux investissements A et B anti-corrélés ayant le même rendement sur 6 mois. Pour cette simulation les investissements A et B ont une performance cumulée de 15% sur 6 mois, une volatilité de 20% et une corrélation de -0,84. Un portefeuille composé des deux actifs à 50/50 est visiblement moins heurté et pourtant fini avec la même performance de 15% sur 6 mois.
Source : simulation réalisée par l’auteur, 18/09/2026
Premier paradoxe
L’ajout d’un actif risqué corrélé négativement aux autres actifs risqués d’un portefeuille réduit le risque agrégé du portefeuille.
Inflation et patrimoine financier : le risque de ne pas prendre de risque
Dans quel but épargnons-nous ? Dans quel but investissons-nous ? Réponse : pour consommer demain (projets personnels, transmission familiale ou engagement sociétal). L’épargne est fondamentalement une consommation différée. Dans ce cadre, le risque pour l’épargnant est de ne pas pouvoir atteindre le niveau de consommation futur désiré. Or ce niveau dépend notamment du niveau du prix du panier de consommation futur et donc de l’inflation. Ce qui nous amène au troisième risque : celui de ne pas atteindre son objectif d’épargnant. Parmi tous les objectifs de long terme possible on peut au minimum établir celui de conserver le pouvoir d’achat de son patrimoine dans la durée.
Dans le graphique ci-dessous, la performance est simulée sur un horizon de 8 ans pour deux portefeuilles A et B. Le A, correspond à un portefeuille d’actions internationales avec une performance annualisée de long terme autour de 8% et une volatilité de 16%. Le portefeuille B est sans risque de perte en capital avec un rendement annuel plus faible4 (c’est l’équivalent d’un fonds euros dans l’assurance-vie).
Au bout de 8 ans, la probabilité de faire moins que l’inflation (on suppose que l’inflation est à la cible de 2% de la BCE sur la période) est de 16% pour l’investissement A et 33% pour B. Bien qu’étant sans risque de perte en capital, l’investissement B a moins de chance d’atteindre l’objectif de préservation du pouvoir d’achat que A sur l’horizon d’investissement.

Source : simulation réalisée par l’auteur, 18/09/2026
Deuxième paradoxe
Si vous ne prenez pas assez de risque dans votre portefeuille vous risqueriez de ne pas « battre » l’inflation et potentiellement de perdre en pouvoir d’achat dans la durée.
La volatilité est-elle une mesure suffisante pour décrire le risque d’un actif ?
La volatilité (l’écart-type des rendements futurs espérés) est communément utilisée comme mesure synthétique du risque d’un investissement. C’est vrai uniquement dans la mesure où la distribution des rendements suit une courbe de Gauss5.
Cette hypothèse simplificatrice n’est pas vérifiée dans le monde réel. La distribution des rendements peut être asymétrique ou présenter des probabilités de baisse plus forte que dans le cas d’une loi normale6. C’est notamment le cas des produits structurés dont la simple volatilité est rarement une bonne mesure du risque du fait de l’utilisation de stratégie à base d’option plus ou moins complexe. D’autres mesures sont à privilégier dans ces situations. La valeur en risque (VaR) répond à une question précise : quelle est la perte maximale à ne pas dépasser avec une probabilité donnée sur un horizon donné ? Une VaR à 95% à un mois de 10% signifie que dans 95% des scénarios, la perte ne dépassera pas 10%. Utile, mais insuffisante : elle ne dit rien de ce qui se passe dans les 5% de scénarios restants. C’est précisément le rôle de la valeur en risque conditionnelle (CVaR), qui mesure la perte moyenne dans ces scénarios extrêmes. Pour des distributions asymétriques ou à queues épaisses, elle constitue une mesure bien plus prudente et informative que la volatilité seule.
Par exemple, comparons la distribution de ces deux investissements A et B. Ils ont la même volatilité mais sont-ils vraiment aussi risqués l’un que l’autre ?

Source : simulation réalisée par l’auteur, 18/09/2026
La distribution de l’actif B n’est pas théorique. Elle décrit, par exemple, certains produits structurés avec barrière désactivante. Imaginons un produit offrant une protection totale du capital à l’échéance et un rendement attractif, à condition que l’indice sous-jacent ne chute jamais de plus de 40% durant la vie du produit. Dans la grande majorité des scénarios historiques, cette barrière n’est jamais franchie et le produit semble peu risqué, sa volatilité apparente est faible. Mais si la barrière est franchie, ce qui survient précisément lors des crises les plus sévères, la protection du capital disparaît instantanément et l’investisseur se retrouve exposé à la totalité de la baisse de l’indice, sans possibilité de récupération. La valeur en risque conditionnelle (CVaR définie au paragraphe précédent), à la différence de la volatilité, ferait apparaître clairement ce risque extrême.
Troisième paradoxe
Un investissement en apparence peu volatile pourrait être très risqué dans certaines circonstances extrêmes.
En synthèse…
Le risque d’un portefeuille ne se limite pas à la volatilité des actifs pris individuellement. La corrélation entre actifs joue un rôle majeur. C’est tout l’intérêt de la diversification du portefeuille, elle permet de réduire le risque global sans nécessairement sacrifier le rendement espéré. Une nuance importante cependant : la corrélation entre actifs n’est pas une constante. En période de crise sévère, des actifs supposément décorrélés peuvent se comporter de manière similaire. La diversification doit donc être structurelle et régulièrement réévaluée.
L’absence de prise de risque est elle-même un risque. Un investisseur trop prudent, privilégiant systématiquement la sécurité du capital à court terme, s’expose à un danger souvent sous-estimé : l’érosion progressive de son pouvoir d’achat par l’inflation. Sur le long terme, ne pas prendre de risque peut s’avérer plus coûteux que d’en prendre raisonnablement. L’horizon de placement est à cet égard un paramètre décisif : plus il est long, plus l’investisseur dispose d’un avantage structurel pour absorber la volatilité de court terme et capter la prime de risque7 qu’offre les marchés financiers.
La volatilité ne dit pas tout. Certains instruments financiers, en apparence stables, dissimulent des risques extrêmes que seules des mesures plus sophistiquées ou les simulations de scénarios de stress, permettent de révéler. Face à tout produit complexe, la question à se poser systématiquement est la suivante : que se passe-t-il dans le pire des cas ?
En définitive, la sophistication en gestion de portefeuille ne consiste pas à maximiser le rendement à tout prix, mais à construire une allocation dont l’investisseur comprend et accepte l’ensemble des risques, y compris les plus rares et les plus extrêmes. Cela suppose de définir clairement ses objectifs, de choisir les mesures de risque adaptées à sa situation et de ne jamais confondre l’absence de volatilité apparente avec l’absence de risque réel. C’est précisément dans cet accompagnement rigoureux et sur mesure que réside la valeur ajoutée d’une gestion privée expérimentée.
Glossaire
1 L’écart-type mesure la dispersion des données autour de leur moyenne.
2 Les histogrammes de distribution des performances sont construits à partir de simulations de Monte Carlo portant sur 1000 trajectoires et d’un modèle de mouvement brownien géométrique. Cette méthode génère un grand nombre de scénarios d’évolution possibles d’un actif en s’appuyant sur ses paramètres de performance moyenne et de volatilité. Les résultats sont présentés à titre illustratif et ne constituent pas une prévision des performances futures.
3 Le coefficient de corrélation mesure la relation entre deux variables, il est compris entre 1 (parfaitement corrélé) et -1 (parfaitement anti-corrélé). Un coefficient de corrélation de 0 indique une totale décorrélation.
4 Pour le fonds en euro nous avons effectué la simulation de Monte Carlo à l’aide d’une distribution triangulaire avec un rendement maximal de 4%, un rendement minimal de 0% et un mode de 2.5%.
5 La courbe de Gauss, ou distribution normale, est une courbe en forme de cloche parfaitement symétrique et définie par deux paramètres : la moyenne et l’écart-type. C’est un modèle fondamental en statistiques car de nombreux phénomènes naturels et sociaux tendent à s’en approcher.
6 La loi normale représente une distribution de probabilité dont la forme est une courbe de Gauss.
7 La prime de risque est la rémunération supplémentaire qu’un investisseur attend pour accepter de prendre un risque par rapport à un investissement jugé sans risque.