PERSPECTIVES MACRO ÉCONOMIQUES
Déclin démographique : quels effets sur l’économie et les marchés ?
La grande angoisse est-elle justifiée ?
Au cours des dernières années, le déclin démographique s’est imposé comme l’un des principaux sujets d’inquiétude pour les perspectives mondiales de long terme. Le vieillissement de la population ne résulte plus seulement de l’allongement de l’espérance de vie, mais aussi de la baisse rapide de la fécondité, qui fait progressivement basculer une grande partie du monde sous le seuil de renouvellement des générations. Après avoir atteint un pic autour de 2080-2090, avec environ 10,3 milliards d’habitants, la population mondiale devrait entamer une phase de diminution. En quelques décennies, la crainte de la surpopulation a ainsi laissé place à celle du dépeuplement.
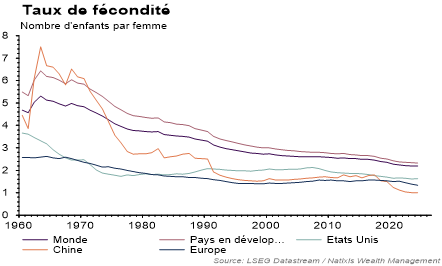
Cette évolution est souvent perçue comme une menace majeure pour l’avenir économique et social. Elle constitue pourtant aussi le produit du développement. La baisse de la natalité est d’abord liée à la diminution de la mortalité, notamment infantile, permise par les progrès de la médecine, de l’hygiène, de l’alimentation et de la contraception. Dans les régimes démographiques anciens, les familles avaient de nombreux enfants parce qu’une part importante d’entre eux n’atteignait pas l’âge adulte. Avec l’amélioration des conditions de vie, cette nécessité a reculé. Le progrès économique a lui aussi transformé la place de l’enfant dans la famille : autrefois ressource productive dans les économies agraires, il est devenu dans les sociétés développées un coût croissant sur le plan financier et organisationnel. La baisse de la fécondité accompagne ainsi la prospérité, l’urbanisation, l’élévation du niveau d’éducation, l’émancipation des femmes et la sécularisation.
À ces causes structurelles s’ajoutent aujourd’hui des facteurs économiques, sociaux et psychologiques plus récents. Le coût de la parentalité pèse fortement dans des sociétés où le logement est cher, où les solidarités familiales se sont affaiblies et où l’on préfère souvent investir davantage dans un nombre plus réduit d’enfants. Les crises successives, de 2008 à la pandémie de COVID-19, ont nourri un sentiment d’incertitude et de précarité peu favorable aux projets familiaux. Le recul des cadres religieux, la montée des préoccupations écologiques et la valorisation croissante du bien-être individuel renforcent également cette tendance. Les transformations des modes de vie accentuent ce mouvement. L’omniprésence des écrans, des réseaux sociaux et des loisirs numériques modifie les relations sociales, retarde la mise en couple et contribue au recul de la nuptialité. On fait aussi moins d’enfants parce que l’on vit davantage seul, dans un contexte où les formes de célibat durable se développent dans les économies avancées. Le recul de la natalité résulte ainsi d’un ensemble de mutations profondes touchant à la fois les conditions matérielles de la parentalité, les représentations de la famille et les aspirations individuelles.
Cette dynamique démographique intervient dans un contexte où les États doivent déjà faire face à des transformations majeures : transition climatique, tensions géopolitiques, transition numérique, course à l’intelligence artificielle et financement de systèmes sociaux fragilisés. Le vieillissement accentue la pression sur les retraites, la santé et les finances publiques, tout en assombrissant l’horizon des jeunes générations. Les incertitudes liées à l’avenir des systèmes sociaux et à la solidarité entre générations peuvent alors conduire à différer ou à abandonner les projets de parentalité, renforçant encore la dynamique de déclin. Le phénomène paraît d’autant plus préoccupant qu’il semble difficilement réversible. Peu de pays ont réussi à redresser durablement leur natalité. Certaines politiques publiques peuvent stabiliser temporairement la fécondité, mais sans véritable inversion de tendance.
Face à cette nouvelle donne, l’enjeu principal réside dans l’adaptation. Le déclin démographique n’implique pas nécessairement un effondrement économique. Le Japon en fournit une illustration : malgré un vieillissement avancé, une faible natalité et un recours limité à l’immigration, son économie ne s’est pas effondrée. Elle s’est adaptée à une croissance plus faible en s’appuyant sur l’automatisation, l’innovation et une organisation plus efficace du travail. Dans un contexte de rareté de la main-d’œuvre, les gains de productivité deviennent décisifs pour maintenir le niveau de vie.
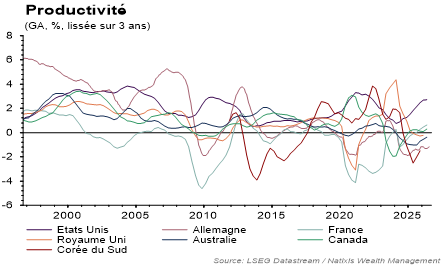
L’innovation technologique et l’intelligence artificielle apparaissent ainsi comme des leviers essentiels. Elles peuvent compenser en partie la baisse de la population active, soutenir la production et limiter les tensions liées au manque de travailleurs. Le déclin démographique constitue donc un défi majeur pour la croissance, les finances publiques et les équilibres sociaux, sans pour autant condamner les sociétés au fatalisme. Puisqu’aucune solution simple ne permet de relancer durablement la natalité, l’enjeu devient surtout d’adapter les modèles économiques et sociaux à un monde plus âgé, moins nombreux et potentiellement moins dynamique, mais capable de préserver un niveau de vie élevé grâce à la productivité et à l’innovation.
A quoi peut-on s’attendre pour les marchés ?
La croissance potentielle des pays développés dépendra largement de leur capacité à faire face au vieillissement démographique. La baisse de la population en âge de travailler et le coût croissant du vieillissement risquent de freiner durablement l’expansion, tandis que les nouvelles technologies, notamment l’intelligence artificielle, pourraient au contraire soutenir les gains de productivité et améliorer les perspectives de long terme.
Dans un scénario central, la croissance ralentirait progressivement sous l’effet du déclin démographique, pour se rapprocher de 1,8 % aux États-Unis et passer sous 1 % dans la zone euro d’ici la fin de la décennie. L’inflation se modérerait et les taux d’intérêt reculeraient, sans revenir aux niveaux exceptionnellement bas des années passées. À l’inverse, des gains de productivité liés à l’IA pourraient relever la croissance potentielle. Dans un scénario favorable, ils permettraient un retour vers les niveaux historiques moyens. Dans le scénario le plus optimiste, ils effaceraient durablement les séquelles de la crise de 2008, avec une croissance potentielle proche de 3 % aux États-Unis et de 1,5 % dans la zone euro. L’enjeu central réside donc dans la capacité de l’innovation à compenser le frein démographique.
Le présent exercice de projection reste théorique et doit être nuancé par les comportements réels des marchés, souvent influencés par des biais comme le momentum, les bulles ou le pessimisme. Pour en tenir compte, les rendements retenus combinent les performances passées et les perspectives futures. Il en ressort une normalisation des marchés financiers, avec des rendements probablement moins élevés que lors de la décennie précédente, en raison du retour à des taux d’intérêt plus normaux et de la fin de conditions de financement exceptionnellement favorables. Dans cet environnement, les actions et les actifs privés conservent un rôle moteur, tandis que les obligations retrouvent leur intérêt par leurs rendements réguliers et leur fonction de couverture. La diversification demeure ainsi le principal levier de performance de long terme.
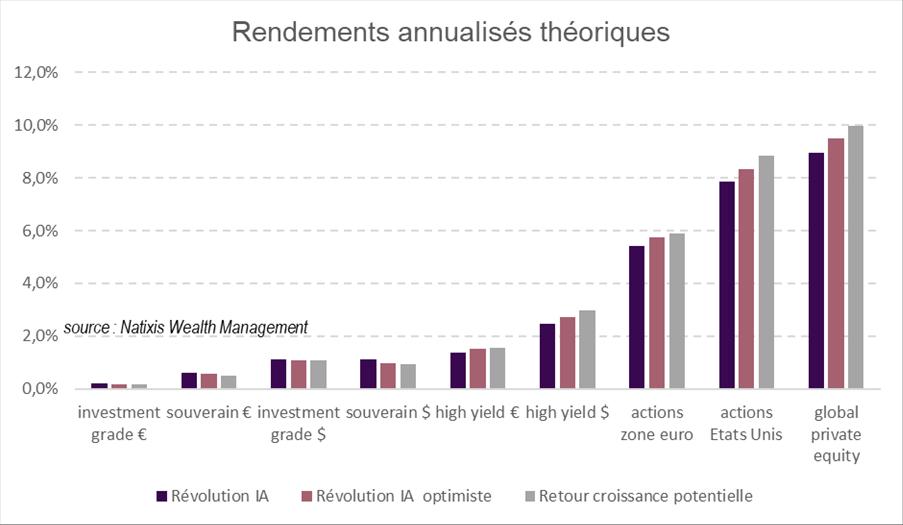
Source : Natixis Wealth Management