PERSPECTIVES MACRO ÉCONOMIQUES
Taux obligataires : les marchés face au risque d’inflation
Les taux, arbitres des marchés
Les tensions sur les marchés obligataires reflètent la résistance d’un cycle économique et un environnement global qui demeurent difficilement compatibles avec un reflux durable de l’inflation. La question centrale est désormais de savoir jusqu’à quel point l’économie et les marchés peuvent absorber la restriction monétaire nécessaire pour maîtriser les pressions sur les prix. À plus long terme, ce nouvel environnement de taux s’inscrit dans un mouvement global de normalisation des marchés, sur fond de déclin démographique et de promesses de gains de productivité liés aux nouvelles technologies.
Tensions obligataires : point de rupture en vue ?
Aux États-Unis comme en Europe, les marchés semblent se résigner à un durcissement des conditions monétaires. Les taux à court terme se tendent au-dessus des taux directeurs, signe de resserrements à venir. Sans perspective d’amélioration du conflit au Moyen-Orient, l’incertitude globale et le risque de persistance de l’inflation justifient le discours plus restrictif des banquiers centraux.
En Europe, même si l’inflation hors matières premières reste contenue, le discours des banquiers centraux laisse peu de place au doute. Ces derniers craignent de répéter l’erreur de l’après-COVID, où une inflation sous-estimée s’était généralisée, ce qui justifie aujourd’hui leur fermeté assumée. À ce titre, la sensibilité aux prix du gaz est un sujet d’inquiétude majeur : la hausse depuis le début de l’année dépasse les 125 %, alors que les stocks sont historiquement bas à l’approche de la saison froide. Par ailleurs, la croissance européenne reste, dans son ensemble, plutôt bien orientée.
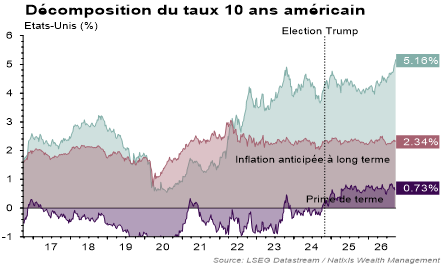
Au cours des derniers mois, si l’inflation globale a été marquée par les tensions géopolitiques au Moyen-Orient, l’inflation sous-jacente (hors énergie) est restée globalement stable, tant aux États-Unis qu’en Europe – même si elle se maintient au-dessus des cibles des banques centrales. En décomposant le taux à 10 ans américain (anticipations de croissance à long terme, anticipations d’inflation et prime de terme), on s’aperçoit que son niveau actuel, supérieur à 5 %, n’a finalement rien d’incohérent. Récemment, il s’explique par la prise en compte par les marchés d’un changement notable de conduite de la politique monétaire vers une priorité plus explicite accordée à la lutte contre les pressions inflationnistes qui justifie un changement d’anticipations vers une posture plus restrictive. Ces tensions sur les taux se justifient également par une incertitude plus importante du fait probablement d’une politique budgétaire toujours très expansionniste, visible au travers de la hausse de la prime de terme.
Ainsi, les tensions obligataires ne semblent pas particulièrement refléter une anticipation de croissance plus forte (celle-ci restant proche du potentiel), mais bel et bien une prime de risque liée à la conduite de la politique économique aux États-Unis. Celle-ci est tiraillée entre un président de la Fed intransigeant dans son discours, un secrétaire au Trésor qui souhaite limiter la hausse des taux longs et un président qui veut des taux plus bas, le tout sans le moindre engagement en termes de maîtrise des finances publiques. Depuis l’élection de Donald Trump, la hausse du rendement à 10 ans reflète essentiellement une hausse de l’incertitude, une légère persistance de l’inflation et une modeste révision à la baisse des perspectives de croissance à long terme.
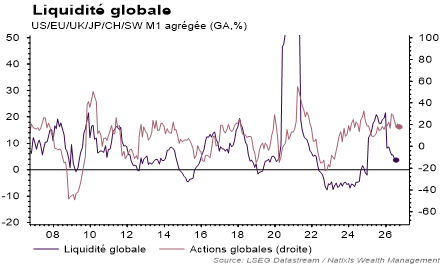
Malgré ces tensions obligataires significatives, les marchés d’actifs risqués restent bien orientés, en dehors d’une légère nervosité. En effet, pour le moment, la croissance ne montre aucun signe de freinage imminent aux États-Unis et les données d’enquête restent, dans leur ensemble, assez solides. Mais le risque de voir les conditions de financement générales se resserrer du fait des taux plus élevés est concret. En effet, la liquidité globale, sous l’effet de politiques monétaires plus restrictives, s’est déjà infléchie ; elle constitue un indicateur important de la dynamique des marchés actions. Ces derniers jouent un rôle central dans la dynamique macroéconomique au travers d’effets de richesse particulièrement puissants pour le consommateur américain.
Par ailleurs, il nous semble crucial de surveiller le sentiment autour des valeurs technologiques du fait de leur poids dans les indices et de leur influence sur le moral des investisseurs. À ce titre, si la demande pour l’IA reste toujours flamboyante, l’arrivée de nouveaux modèles plus économes et/ou plus performants commence à se matérialiser dans le prix de chaque unité de production. Ainsi, même si la demande reste forte, le coût de traitement des données d’IA baisse rapidement. Cela pourrait constituer une difficulté de taille pour rentabiliser les énormes investissements réalisés en capacités de traitement par les principaux acteurs du secteur.
Avertissement :
Ce document est produit à titre purement informatif et peut être modifié à tout moment sans préavis.
Il a été réalisé sur la base de données financières et/ou conjoncturelles valables à un instant donné et émanant de sources extérieures à Natixis Wealth Management qui ne saurait en garantir l’exhaustivité, la pertinence ou la parfaite exactitude Il appartient donc au destinataire de les vérifier par lui-même ou à l’aide de ses conseils habituels. La responsabilité de Natixis Wealth Management ne saurait être engagée à quelque titre que ce soit en raison des informations contenues dans le présent document ou de l’utilisation qui pourrait en être faite. Ce document ne peut être utilisé, reproduit, diffusé ou communiqué par en tout ou partie sans le consentement écrit préalable de Natixis Wealth Management.