PERSPECTIVES MACRO ÉCONOMIQUES
Déclin démographique : la grande angoisse est-elle justifiée ?
Au cours des dernières années, parmi les nombreux sujets d’inquiétude pour les perspectives globales de long terme, le déclin démographique s’est taillé une place prépondérante. En effet, la résignation légitime face à un phénomène qui semble irrémédiable suscite une grande angoisse et jette un voile sur les perspectives de long terme. Mais le fatalisme n’est pas complètement justifié et le monde dispose de moyens pour s’adapter à cette nouvelle donne.
L’hiver démographique, une menace globale
Au cours des dernières années, les constats les plus sombres se sont multipliés quant à la situation démographique mondiale. Le monde vieillit. Si ce phénomène n’est pas nouveau, il a pris une dimension plus centrale : ce n’est plus uniquement le fait de l’augmentation continue de l’espérance de vie, mais désormais celui de la chute rapide des taux de fécondité et du basculement inexorable de la planète sous le seuil de renouvellement des populations. Ainsi, nous savons non seulement que le monde vieillit, mais surtout qu’après avoir atteint un pic, sa population va progressivement décliner.
Depuis maintenant plus d’une décennie, les Nations Unies ne cessent de revoir à la baisse leurs projections de croissance démographique, sous l’effet du déclin rapide de la natalité globale, avançant régulièrement la date du pic de population. Ainsi, celui-ci devrait être atteint autour de 2080-2090 avec 10,3 milliards d’individus, avant d’entamer une baisse rapide. Au final, la révision est spectaculaire : la population projetée pour 2100 est désormais inférieure de 700 millions de personnes à ce qui était anticipé il y a dix ans ! En quelques décennies, le monde est passé de l’angoisse de la surpopulation à la perspective d’un dépeuplement.
Taux de fécondité
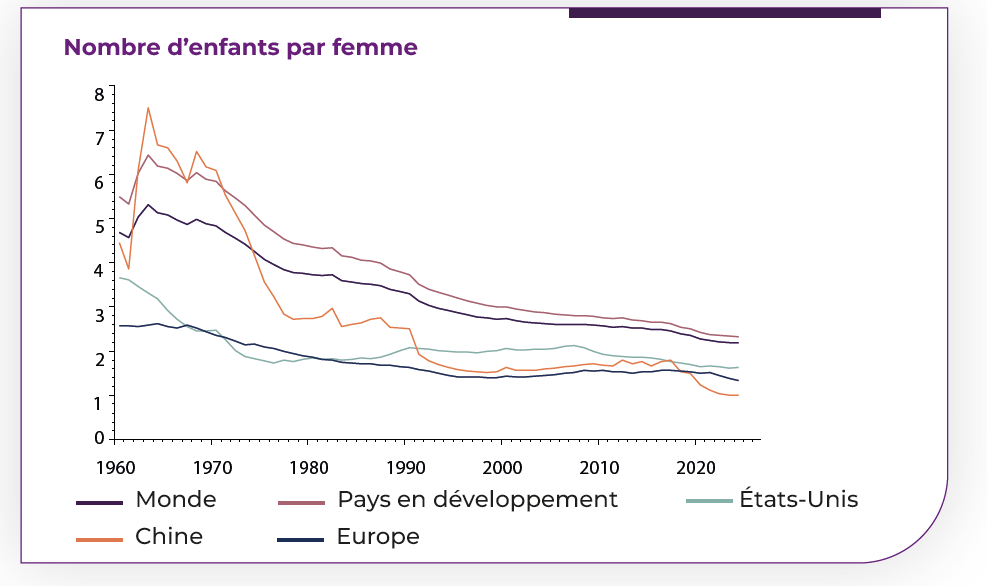
Il semble y avoir, depuis quelques années, une prise de conscience des risques liés au déclin de la natalité, un phénomène qui apparaît inexorable et qui est quasi unanimement interprété comme une catastrophe. On connaît depuis longtemps les mutations démographiques qui ont conduit à la situation actuelle, caractérisée par une baisse significative du nombre d’enfants par femme combinée à une espérance de vie toujours plus élevée. La nouveauté réside dans la rapidité avec laquelle cette cinquième phase de la transition démographique s’opère. Non seulement le monde développé bascule dans un régime où la population diminue — la natalité étant devenue trop faible pour compenser la mortalité —, mais le rythme de cette transition dans les pays en développement semble s’accélérer. Des pays comme le Japon, la Corée du Sud, l’Italie ou l’Espagne ont déjà basculé depuis longtemps dans ce nouveau régime démographique, avec un taux bien inférieur à 2 enfants par femme. En dehors de l’Afrique, la quasi-totalité du globe devrait prochainement entrer dans cette nouvelle ère. La France, qui faisait figure d’exception, n’y échappe plus : récemment, le solde naturel est devenu négatif et la fécondité est tombée à environ 1,7 enfant par femme.
Le déclin démographique, reflet du développement
De façon quasiment unanime, la cinquième transition démographique et le déclin de la population qui en découle sont vécus comme une catastrophe. Cette dynamique dépasse largement les seules inquiétudes économiques et matérielles, pour soulever des craintes civilisationnelles et existentielles. Quelques années seulement après la pandémie de COVID-19, le monde entier se trouve confronté à une angoisse pour son avenir en tant que tel. On oublie pourtant que ce déclin démographique est aussi le corollaire du développement et du progrès.
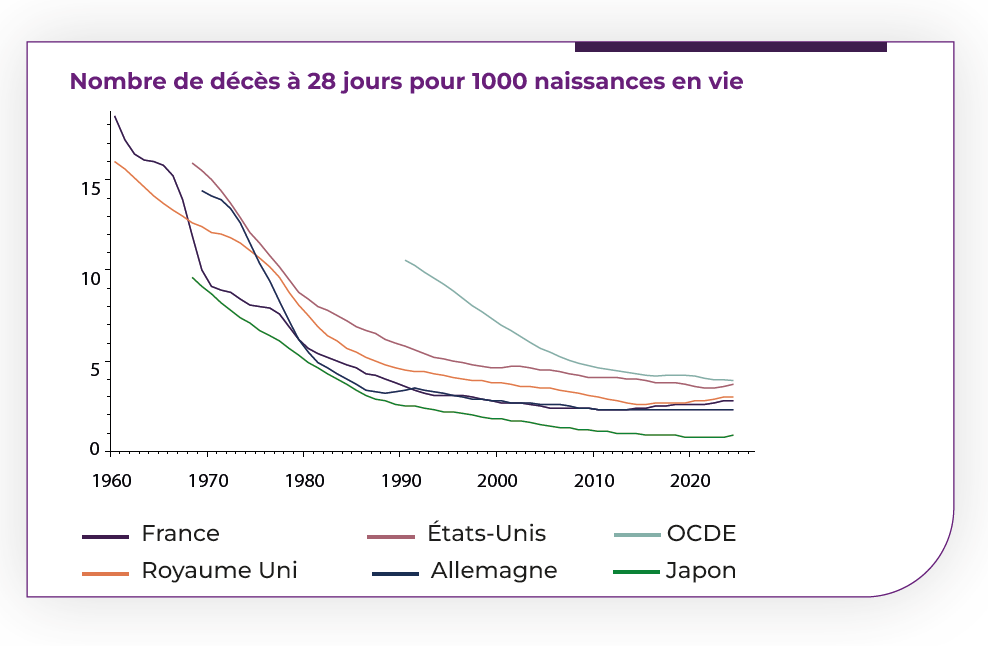
En effet, le principal moteur historique du recul de la natalité est, en réalité, la baisse de la mortalité. Si, dans les régimes démographiques antérieurs, les familles faisaient beaucoup d’enfants, c’est d’abord parce qu’une part importante d’entre eux n’atteignait pas l’âge adulte. Les progrès de la médecine (antibiotiques, vaccins, contraception), de l’hygiène et de l’alimentation ont puissamment contribué à la baisse de la mortalité générale, et de la mortalité infantile en particulier, réduisant ainsi le besoin de procréation pour assurer la descendance. Par ailleurs, le progrès économique qui en a découlé a largement favorisé la convergence progressive de la natalité vers le seuil de renouvellement des populations.
Mortalité néonatale
Auparavant indispensables à la réalisation de travaux pénibles dans des économies agraires, les enfants représentaient une source de revenus pour les familles. Si certains pays, comme Israël, font figure d’exceptions dans le monde développé — pour des raisons culturelles et géopolitiques bien particulières —, la tendance à basculer vers un régime de déclin démographique (porté par une mortalité faible, une espérance de vie toujours plus longue et une natalité sous le seuil de renouvellement) demeure l’apanage des nations les plus développées. C’est ce que confirment les données de la Banque mondiale, qui illustrent parfaitement la relation solide entre le niveau de vie (PIB par habitant) et le nombre d’enfants par femme. Ce sont donc principalement le développement, la prospérité économique et la fin des conflits d’ampleur à l’origine de pertes humaines de masse qui ont amorcé la baisse continue de la natalité dans le monde développé.
PIB par habitant et taux de fertiilité
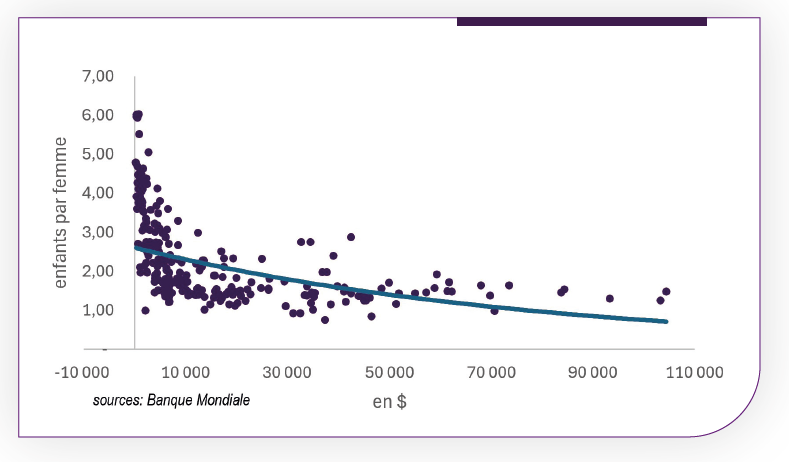
Ce lien entre développement, progrès et fécondité reste valide aujourd’hui, mais revêt désormais une dimension plus sociétale, notamment à travers l’émancipation des femmes et la sécularisation des sociétés modernes. Ce n’est pas un hasard si les pays où le sentiment religieux est le moins prononcé se caractérisent par des taux de natalité particulièrement faibles, et ce, même si les valeurs traditionnelles y restent influentes, à l’image du Japon ou de la Corée du Sud. Certains travaux récents vont plus loin et indiquent que les déterminants traditionnels de la transition démographique — en particulier la baisse de la mortalité — ne suffisent plus à expliquer la poursuite de la chute de la fécondité dans les pays développés. L’incertitude économique, les difficultés d’accès à la propriété, les aspirations individuelles, les préoccupations écologiques ou encore l’impact des nouvelles technologies constituent le nouveau champ d’analyse pour expliquer ce basculement sous le seuil de renouvellement des populations.
Des causes multiples et pas de solution miracle
Les causes structurelles et profondes de ces transitions démographiques, notamment les mécanismes qui expliquent le recul de la natalité, sont bien connues. Cependant, de nouveaux phénomènes semblent s’être récemment ajoutés, contribuant à accentuer le déclin mondial. Outre le rôle central attribué à la diffusion généralisée de la contraception, à la sécularisation et aux mutations sociales — en particulier la place de la femme dans les sociétés modernes —, les facteurs explicatifs se concentrent sur le coût économique de la parentalité. L’urbanisation et l’effritement du soutien des structures familiales élargies ont rendu la maternité concrètement plus coûteuse et complexe, conduisant les parents à privilégier une logique qualitative : faire moins d’enfants, mais y investir davantage de ressources. Fondamentalement, la logique économique derrière la baisse de la natalité réside dans le passage de l’enfant perçu comme une ressource productive pour la famille à un coût financier considérable. On estime aujourd’hui le coût d’un enfant jusqu’à son autonomie à environ 200 000 €, une estimation jugée modeste de l’aveu de nombreux économistes.
À ces causes économiques et sociales largement balisées se sont ajoutés de nouveaux facteurs psychologiques propres aux sociétés modernes. La succession des crises (crise financière de 2008, crise de la zone euro, COVID-19) a nourri un sentiment de précarité et d’incertitude prononcé, incitant à limiter la taille des familles. De plus, au recul des référents culturels et religieux au profit d’une société qui ne valorise plus la fécondité comme un absolu, se greffent désormais des éco-anxiétés ainsi que la volonté de préserver son bien-être et son épanouissement individuels.
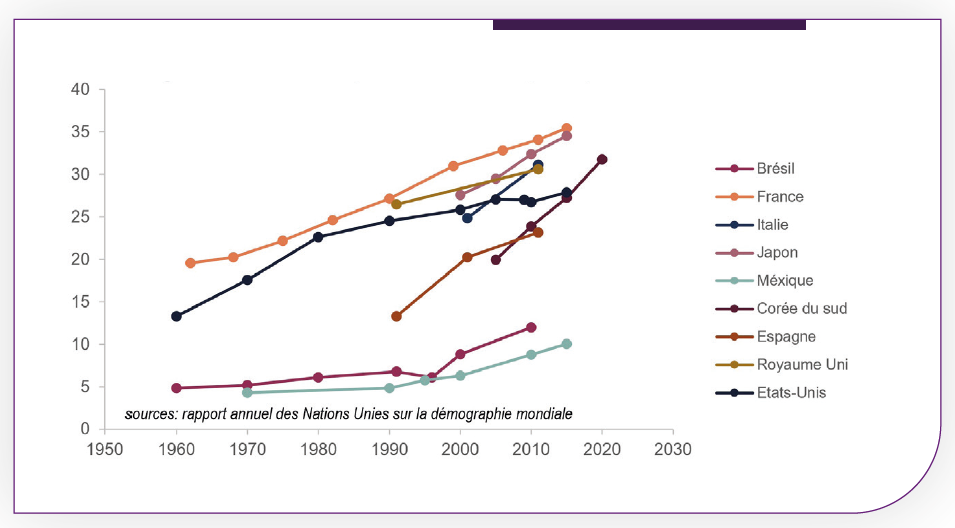
Enfin, les nouvelles technologies, bien qu’elles soient parfois présentées comme une solution potentielle à cet « hiver démographique », seraient également à l’origine de nouveaux comportements et modes de vie qui découragent la procréation. Des travaux récents ont notamment mis en évidence le rôle joué par les écrans (smartphones, réseaux sociaux) et l’accès à une offre de loisirs numériques infinie dans le recul de la nuptialité, au point d’évoquer une véritable crise de la conjugalité. En effet, on fait aussi moins d’enfants parce que l’on vit de plus en plus seul1, ce qui laisse présager l’avènement d’un célibat de masse dans les économies les plus avancées2.
Ménages réduits à une personne seule (en %)
Cette angoisse généralisée autour du déclin démographique résonne tout particulièrement aujourd’hui, alors que le monde fait face à de multiples transitions nécessitant des investissements colossaux. Engagés dans la lutte contre le réchauffement climatique, la défense de leur souveraineté face aux tensions géopolitiques accrues, la course à l’intelligence artificielle et la transition numérique, les États, qui peinent à se remettre des dépenses exceptionnelles liées à la pandémie, maintiennent des politiques budgétaires expansionnistes pour préserver des régimes sociaux sous haute tension. Ces préoccupations alimentent en retour les causes du déclin démographique : les débats politiques houleux autour de l’équilibre des systèmes de retraite et de santé assombrissent l’horizon des jeunes générations. Celles-ci y trouvent une raison supplémentaire de différer ou de renoncer à la parentalité, tout en nourrissant un clivage latent entre générations sur fond de crise de la solidarité intergénérationnelle. En définitive, face à la vitesse surprenante de cette cinquième transition démographique, l’urgence de réformer nos modèles sociaux impose des réponses difficiles et exacerbe les tensions politiques.
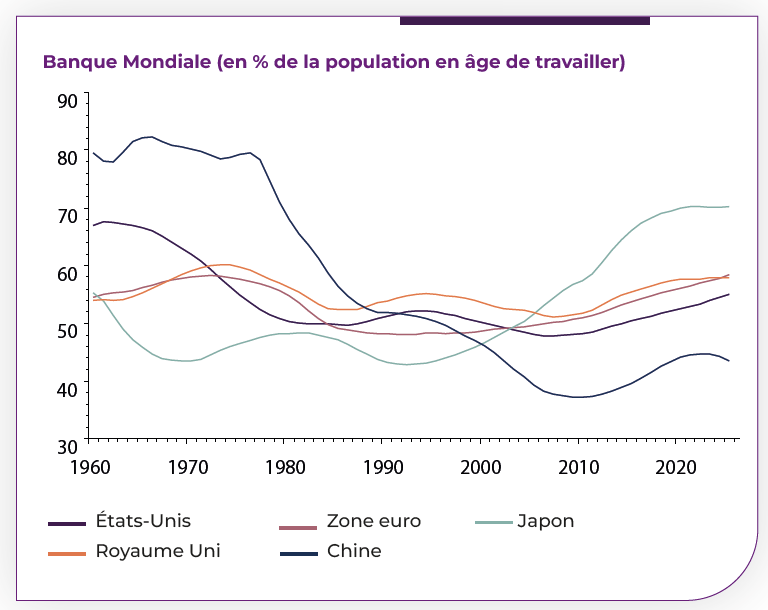
Ratio de dépendance
L’adaptation contre la résignation
La principale problématique de la crise de la natalité que traverse le monde est surtout que le phénomène semble malheureusement irrémédiable. Très peu de pays sont parvenus à inverser la tendance au déclin démographique. Hors d’une stabilisation précaire des taux de fécondité, obtenue au prix d’investissements et d’incitations financières considérables (comme en Hongrie), aucun État n’a réussi à redresser durablement sa natalité. Les pouvoirs publics apparaissent bien démunis face à un phénomène global qui dépend, au-delà des seuls déterminants économiques, de choix strictement personnels. Pourtant, depuis toujours, nos modèles économiques reposent implicitement sur une population croissante : l’histoire démontre que la dynamique du PIB va de pair avec celle de la démographie. Dès lors, sommes-nous condamnés à un monde sans croissance ? Pouvons-nous nous adapter à une économie plus sobre ? Peut-on maintenir un niveau de vie élevé avec une croissance structurellement plus faible ?
Face à ces constats angoissants et à l’humilité qu’impose une telle lame de fond, les sociétés développées ne sont pas totalement désarmées. Contre le fatalisme, l’adaptation à un paradigme différent apparaît nécessaire. Le recours à l’immigration est souvent présenté comme la solution immédiate et la plus simple à mettre en œuvre. De fait, la mondialisation et la fluidité des échanges au cours des dernières décennies ont largement accru la mobilité des capitaux et des individus ; il semble alors naturel d’acheminer l’offre de travail là où se trouve la demande. Néanmoins, cette stratégie ne peut constituer qu’un palliatif temporaire et non une solution de long terme : d’une part, parce que la transition est globale et que les pays en développement seront tôt ou tard confrontés au même défi ; d’autre part, parce que les populations immigrées adoptent généralement très vite les comportements de fécondité de leur pays d’accueil.
Dès lors, comment faire face à la rareté de la main-d’œuvre sans subir de tensions inflationnistes majeures ? Le Japon, souvent décrit comme le précurseur démographique du monde développé, offre une illustration saisissante. Malgré un déclin démographique amorcé depuis longtemps et un recours très limité à l’immigration, l’économie nipponne ne s’est pas effondrée. Elle n’a pas subi de choc inflationniste d’ampleur et s’est accoutumée à un rythme de croissance structurellement plus faible. Au-delà des défis communs à l’ensemble des pays développés (poids de la dette, réformes pour accroître le taux d’activité des seniors), le Japon figure parmi les nations les plus avancées sur le plan technologique, et l’automatisation y est entrée dans les mœurs de façon bien plus systématique qu’ailleurs.
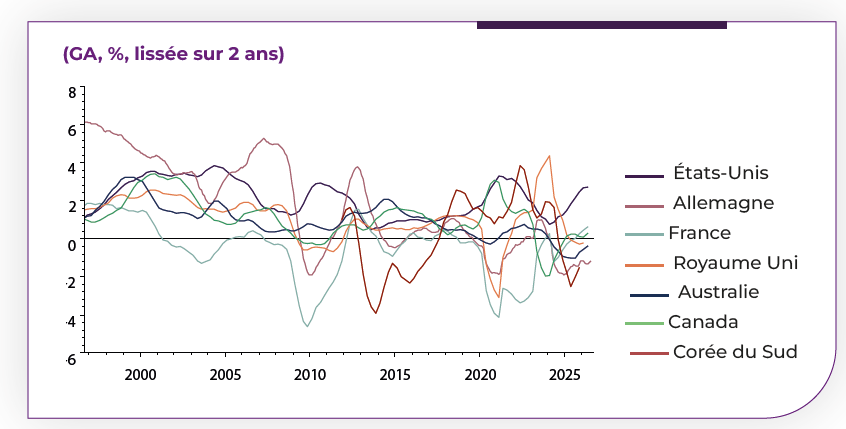
C’est précisément là que réside l’une des réponses les plus crédibles à la nouvelle donne démographique. Dans ses récents travaux sur la dynamique des naissances, le prix Nobel d’économie Daron Acemoglu prend à rebours l’idée reçue selon laquelle la chute de la population active condamnerait l’économie à une stagnation séculaire3. Ses recherches plaident pour l’analyse du PIB par travailleur (et non du PIB global), un indicateur qui s’avère souvent plus élevé dans les pays où la natalité décline. L’explication tient aux efforts d’innovation et aux gains de productivité déployés pour pallier la rareté de la force de travail.
Sous cet angle, les promesses de l’intelligence artificielle prennent une dimension encore plus critique : elles offrent une justification rationnelle aux investissements colossaux actuellement consentis dans la tech. Et cette transition semble déjà porter ses fruits. On observe en effet un frémissement des gains de productivité, particulièrement marqué aux États-Unis, qui renouent avec une productivité du travail supérieure à leur moyenne historique, frôlant les 3 % en glissement annuel.
Productivité
Quels scénarios à long terme ?
La croissance potentielle des pays développés sera donc largement déterminée, au cours des années à venir, par leur capacité à adapter nos sociétés à la nouvelle donne démographique. La diminution rapide de la population en âge de travailler, combinée aux dépenses considérables qu’implique le vieillissement, risque de peser sur cette dynamique. À l’inverse, l’investissement dans l’avenir et les promesses portées par les nouvelles technologies pourraient nous permettre de redresser la trajectoire des gains de productivité et de soutenir les perspectives d’expansion à long terme. Nous avons ainsi cherché à modéliser différents scénarios de croissance à long terme pour les États-Unis et la zone euro, afin d’en mesurer les conséquences potentielles sur les marchés financiers.
Le premier scénario, baptisé « Retour à la croissance potentielle », suppose que l’économie subisse intégralement le contrecoup du déclin démographique, ce qui entraînerait un affaiblissement tendanciel de la croissance potentielle au cours des prochaines années. Nous tablons ici sur un atterrissage progressif de la croissance — depuis ses niveaux actuels (supérieurs au potentiel) — vers environ 1,8 % pour les États-Unis et sous la barre des 1 % pour la zone euro d’ici la fin de la décennie. Concernant l’inflation et la trajectoire des taux d’intérêt, nous partons du principe que les tensions actuelles ne s’installeront pas durablement. Ainsi, les taux d’intérêt devraient refluer par rapport à leurs sommets récents, sans pour autant retomber dans l’environnement de taux excessivement bas (voire négatifs) que nous avons connu ces dernières années.
| Retour à la croissance potentielle | ||||
| % | Croissance US | Croissance EU | Taux d’intérêt US | Taux d’intérêt EU |
| 2026 | 2,3 | 1,2 | 4,6 | 3,1 |
| 2027 | 2,2 | 1,2 | 4,8 | 3,3 |
| 2028 | 2,1 | 1,2 | 4,5 | 3 |
| 2029 | 2 | 1,1 | 4 | 2,7 |
| 2030 | 2 | 1 | 3,8 | 2,5 |
| 2031 | 2 | 1 | 3,5 | 2,2 |
| 2032 | 1,9 | 0,9 | 3,2 | 2 |
| 2033 | 1,9 | 0,9 | 3 | 1,8 |
| 2034 | 1,8 | 0,9 | 2,7 | 1,7 |
| 2035 | 1,8 | 0,9 | 2,6 | 1,6 |
| 2036 | 1,8 | 0,9 | 2,6 | 1,6 |
| source: Bloomberg, Natixis Wealth Management | ||||
Nos deux autres scénarios intègrent, à des degrés divers, l’impact de la technologie — et plus particulièrement les gains de productivité promis par l’intelligence artificielle. Le scénario « Révolution IA » prévoit un impact positif sur la croissance potentielle de l’ordre de 0,5 point de PIB par an pour les États-Unis et de +0,3 point pour la zone euro. Ce scénario modélise ainsi un retour aux niveaux de croissance potentielle moyens observés historiquement. Notre scénario le plus optimiste, quant à lui, table sur un choc de productivité encore plus significatif, permettant d’effacer les stigmates de la Grande Crise Financière (2008) et de clore définitivement l’ère des taux d’intérêt nuls et de la menace déflationniste. En d’autres termes, il décrit une normalisation complète de l’environnement financier vers ses équilibres historiques de long terme. Dans cette configuration, la croissance potentielle des États-Unis remonterait à près de 3 %, tandis que celle de la zone euro s’établirait autour de 1,5 %.
| Scénario révolution IA | ||||
| % | Croissance US | Croissance EU | Taux d’intérêt US | Taux d’intérêt EU |
| 2026 | 2,3 | 1,4 | 4,6 | 3,1 |
| 2027 | 2,7 | 1,5 | 5,1 | 3,4 |
| 2028 | 2,6 | 1,5 | 4,8 | 3,1 |
| 2029 | 2,5 | 1,4 | 4,3 | 2,8 |
| 2030 | 2,5 | 1,3 | 4,1 | 2,6 |
| 2031 | 2,5 | 1,3 | 3,8 | 2,3 |
| 2032 | 2,4 | 1,2 | 3,5 | 2,1 |
| 2033 | 2,4 | 1,2 | 3,3 | 1,9 |
| 2034 | 2,3 | 1,2 | 3 | 1,8 |
| 2035 | 2,3 | 1,2 | 2,9 | 1,7 |
| 2036 | 2,3 | 1,2 | 2,9 | 1,7 |
| source: Bloomberg, Natixis Wealth Management | ||||
| Scénario révolution IA optimiste | ||||
| % | Croissance US | Croissance EU | Taux d’intérêt US | Taux d’intérêt EU |
| 2026 | 2,3 | 1,2 | 4,3 | 2,9 |
| 2027 | 3,2 | 1,7 | 5,3 | 3,5 |
| 2028 | 3,1 | 1,7 | 5 | 3,2 |
| 2029 | 3 | 1,6 | 4,5 | 2,9 |
| 2030 | 3 | 1,5 | 4,3 | 2,7 |
| 2031 | 3 | 1,5 | 4 | 2,4 |
| 2032 | 2,9 | 1,4 | 3,7 | 2,2 |
| 2033 | 2,9 | 1,4 | 3,5 | 2 |
| 2034 | 2,8 | 1,4 | 3,2 | 1,9 |
| 2035 | 2,8 | 1,4 | 3,1 | 1,8 |
| 2036 | 2,8 | 1,4 | 3,1 | 1,8 |
| source: Bloomberg, Natixis Wealth Management | ||||
Sur la base des relations historiques entre croissance économique, niveaux de taux d’intérêt et paramètres propres à chaque classe d’actifs (bénéfices et primes de risque pour les actions, duration et spreads pour les marchés obligataires), nous avons déterminé les potentiels de performance théoriques de chaque classe d’actifs pour la décennie à venir.
Sans surprise, c’est au sein des classes d’actifs risqués que l’on peut espérer la plus forte appréciation du capital, et ce même dans le cadre du scénario macroéconomique le plus conservateur. Le Private Equity affiche ainsi un potentiel de performance compris entre 62 % et 96 % sur la décennie qui s’ouvre, tandis que les actions cotées offrent des perspectives de progression théorique comprises entre 22 % et 55 %.
Du côté des marchés obligataires, c’est essentiellement la baisse des taux — et donc l’effet de duration — qui dictera la hiérarchie des rendements à long terme. En effet, dans nos trois scénarios, le retour à la croissance potentielle s’accompagne d’une baisse des taux d’intérêt, l’impact inflationniste étant largement contenu par les gains de productivité. Sur le front du crédit en revanche, l’intégralité de nos scénarios intègre une remontée tendancielle des spreads par rapport aux niveaux actuels très comprimés, un mouvement de nature à éroder une partie des gains générés par la baisse des taux souverains. Dès lors, les rendements ajustés du risque les plus attractifs sont à rechercher sur les segments de qualité supérieure et les plus sensibles à l’effet de duration (emprunts d’État et obligations Investment Grade, au détriment du High Yield).
Quels rendements théoriques peut-on attendre ?
Cet exercice de projections à long terme comporte des hypothèses fortes et revêt une dimension hautement théorique. Si les mécanismes liant croissance potentielle, taux d’intérêt et valorisations sont avérés, la permanence de biais comportementaux – tels que les phénomènes de momentum, de bulle ou de pessimisme excessif – invite à intégrer dans notre analyse les évolutions historiques des différentes classes d’actifs.
Afin de compléter cette approche théorique, nous avons choisi de prendre en compte les comportements historiques au travers de rendements synthétiques, établis comme la moyenne du passé et des perspectives identifiées. C’est pourquoi nous calculons la moyenne des rendements annualisés des dix dernières années et de ceux de la décennie anticipée.
Rendements annualisés théoriques
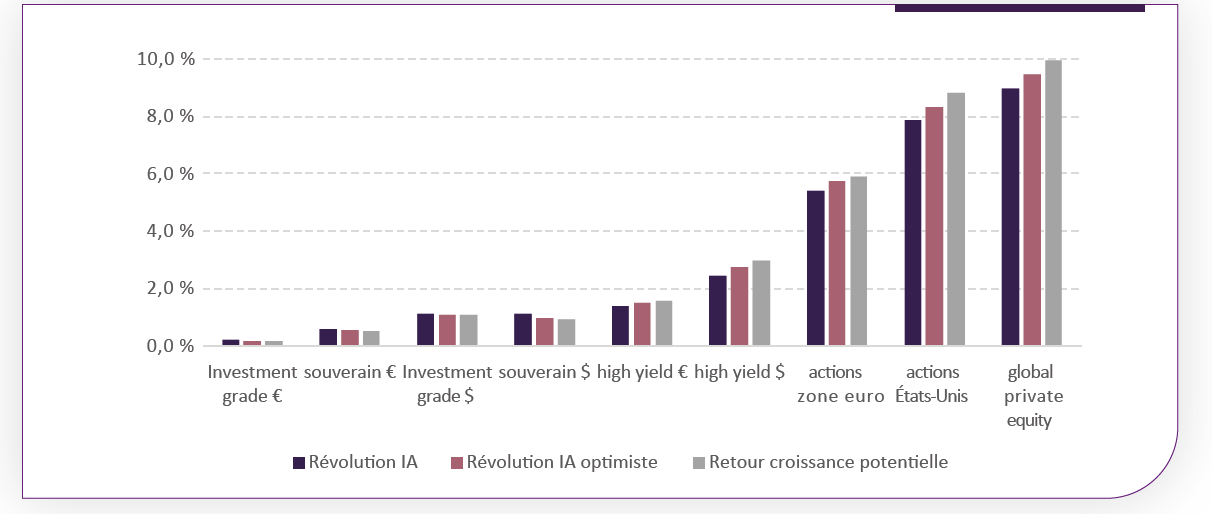
Les rendements théoriques à long terme qui en résultent reflètent, de façon plus ou moins prononcée selon l’optimisme de chaque scénario, une forme de normalisation des marchés financiers. En effet, si les performances s’annoncent moins flamboyantes que lors de la décennie écoulée, cela traduit le prix du retour à la normale des taux d’intérêt. Ce mouvement signe probablement la fin de certains excès de profitabilité, favorisés jusqu’alors par des charges financières exceptionnellement faibles pour les entreprises, un accès aisé au crédit et des conditions de liquidité très favorables.
Par ailleurs, la rémunération du risque reste une constante solide et confirme le rôle moteur traditionnel des marchés actions et des actifs privés au sein d’une allocation diversifiée. Enfin, les marchés obligataires retrouvent toute leur utilité en portefeuille, offrant des rendements réguliers pour un risque modéré, tout en constituant un outil de couverture efficace en cas de regain de volatilité.
Ces conclusions, plus en phase avec le fonctionnement traditionnel des marchés financiers, réaffirment l’intérêt de la diversification comme pilier de la construction d’une performance de qualité à long terme, et ce, malgré une croissance potentielle qui s’annonce plus modeste qu’auparavant.