PERSPECTIVES MACRO ÉCONOMIQUES
Dette française : vers un scénario à l’italienne ?
Au cours de la semaine écoulée, la France a semblé se retrouver au cœur des préoccupations des marchés en raison de sa fragilité budgétaire, dans un contexte de taux d’intérêt mondiaux toujours sous tension. En effet, la dette française apparaît de plus en plus comme l’un des maillons faibles dans l’hypothèse d’une poursuite des tensions obligataires sur les marchés.
Hausse de la tension
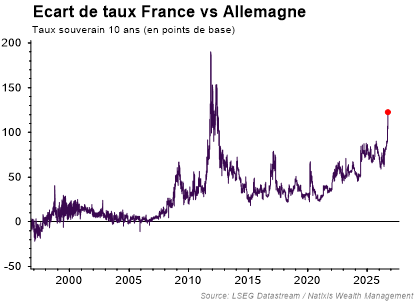
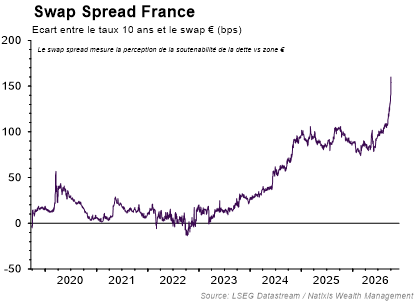
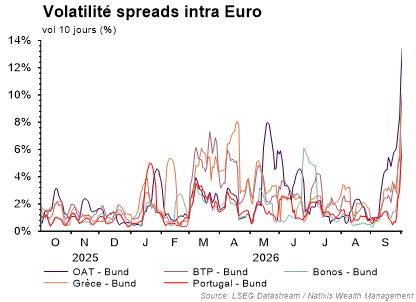
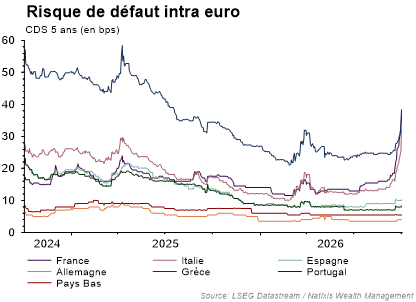
La pression s’est accentuée sur la dette française au cours des derniers jours. Le spread souverain français à 10 ans par rapport à l’Allemagne a continué de se tendre au-delà de 130 points de base, un retour préoccupant vers des niveaux observés lors de la crise des dettes souveraines européennes. Ce climat de nervosité a notamment été alimenté par des annonces de ventes d’obligations françaises par certains investisseurs importants, en particulier japonais, ce qui a accentué les tensions. Certes, la situation budgétaire de la France est problématique, mais il convient de ne pas occulter le contexte global, marqué par une concurrence accrue pour capter l’épargne mondiale. À cet égard, la remontée des taux au Japon, combinée au coût des couvertures de change, réduit l’intérêt relatif des obligations étrangères et incite les investisseurs japonais à se repositionner sur leur marché domestique. Néanmoins, la dynamique récente des marchés semble confirmer un traitement plus spécifique du cas français, en raison de sa situation budgétaire propre, comme en témoigne notamment l’élargissement de l’écart entre le taux français à 10 ans et le taux swap en zone euro de même maturité. Par ailleurs, signe d’une nervosité croissante en zone euro, on observe à la fois une hausse de la volatilité des spreads souverains entre pays européens et une dégradation de la perception du risque de crédit, illustrée par la remontée des CDS.
Un scénario qui rappelle l’Italie de 2022
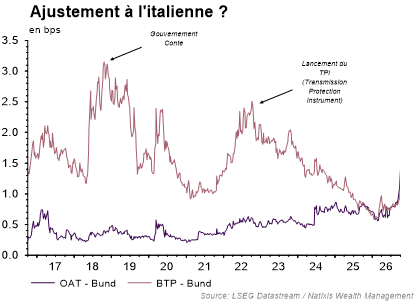
Un scénario catastrophe comparable à celui de la crise des dettes souveraines de 2010 ne nous semble pas, à ce stade, le plus probable, notamment en raison des mécanismes mis en place depuis lors et d’une intégration européenne plus avancée. En revanche, un scénario de tension analogue à ceux traversés par l’Italie en 2018, et surtout en 2022, ne peut être exclu. En 2022, la crise politique ressurgit en Italie lorsque le gouvernement de Mario Draghi perd le soutien du Parlement, faisant craindre de nouvelles difficultés politiques sur fond de fragilité budgétaire. Parallèlement, le contexte monétaire est particulièrement défavorable : la Banque centrale européenne a mis fin à ses achats d’actifs engagés au cours des années précédentes et s’apprête à relever ses taux d’intérêt. L’Italie fait alors face à une vague de défiance des marchés, qui entraîne une nette hausse de ses taux souverains relativement au Bund allemand. C’est dans ce contexte que la BCE annonce la création d’un mécanisme anti-fragmentation, le TPI (Transmission Protection Instrument), lui permettant d’intervenir en achetant sur le marché secondaire la dette d’un État membre. L’objectif est de limiter un écartement excessif du spread italien afin de préserver la bonne transmission de la politique monétaire. L’intérêt principal de cet outil réside dans sa crédibilité : il n’a finalement jamais été activé, mais sa seule existence a contribué à contenir le risque d’un élargissement désordonné du spread italien, facilitant ainsi une stabilisation plus ordonnée de la situation budgétaire.
Quelle leçon pour la situation française ?
Le principal parallèle entre les deux situations réside dans le durcissement des conditions monétaires, auquel s’ajoutent des tensions obligataires globales. Au-delà du déséquilibre budgétaire français et d’une situation politique peu lisible, la stabilisation budgétaire est rendue plus difficile par la remontée générale des taux, liée notamment au resserrement monétaire mené par les banques centrales, ainsi que par la concurrence accrue entre émissions obligataires, alors même que les banques centrales — qui figuraient parmi les principaux acheteurs au cours des dernières années — se sont retirées avec l’extinction des programmes de quantitative easing. Par ailleurs, la France peine à convaincre les marchés de sa capacité à mener une consolidation budgétaire crédible, en raison d’un contexte politique complexe qui freine l’émergence de compromis à la hauteur des enjeux. Sur ce point, les institutions européennes exigent, pour qu’un pays puisse éventuellement bénéficier du soutien d’un mécanisme tel que le TPI, le respect de certains critères budgétaires, notamment la mise en œuvre d’un programme permettant de stabiliser la dette rapportée au PIB. Il convient toutefois de rappeler que l’annonce du TPI en 2022 est intervenue avant la stabilisation budgétaire effective de l’Italie : le risque de fragmentation de la zone euro et d’entrave à la transmission de la politique monétaire avait alors prévalu sur les interrogations relatives à la crédibilité budgétaire immédiate. Au total, l’activation théorique d’un tel mécanisme dans le cas français demeure encore lointaine. Un risque avéré de contagion au reste de la zone euro semblerait constituer un préalable, tout comme des engagements crédibles en matière de correction de la trajectoire d’endettement. À cet égard, si la France reste sous le coup d’une procédure pour déficit excessif, la Commission européenne a estimé, en juin dernier, qu’une action effective avait été engagée dans la bonne direction.
Sources : graphiques : LSEG Datastream / Natixis Wealth Management – 14/09/2026
Achevé de rédiger le 14 septembre 2026.