PERSPECTIVES MACRO ÉCONOMIQUES
Macro-marchés : IA, pas besoin d’attendre la fin du monde
Les controverses de sécurité au sujet des agents IA d’OpenAI et d’Anthropic au cours des derniers mois ont pris une tournure alarmante, sur fond de discours catastrophistes appelant à une régulation et/ou à un développement plus raisonné de l’intelligence artificielle. Au-delà des considérations d’ordre existentiel, l’engouement autour de l’IA soulève depuis quelque temps des interrogations, si bien qu’il n’est nul besoin de redouter la fin du monde pour justifier un retour sur terre des anticipations excessives.
IPO (introduction en Bourse) reportée pour cause de risque pour la survie de l’humanité !
La formule pourrait sembler caricaturale si elle ne résumait pas assez fidèlement les événements des dernières semaines. Plusieurs incidents survenus lors d’évaluations d’agents IA chez Anthropic et OpenAI ont révélé la capacité de modèles avancés à contourner les limites qui leur étaient imposées et, dans certains cas, à accéder sans autorisation à de véritables systèmes informatiques. Ces épisodes ont nourri les inquiétudes de chercheurs et des dirigeants de l’industrie eux-mêmes, au point que plusieurs d’entre eux appellent désormais à des évaluations indépendantes, à un renforcement de la régulation et même à un ralentissement du développement des modèles les plus avancés. Sam Altman a ainsi confirmé ce week-end qu’OpenAI ne s’introduirait pas en Bourse en 2026, invoquant notamment le travail restant à accomplir en matière de sécurité et d’alignement.
Les risques évoqués dépassent désormais largement le seul cadre de la cybersécurité pour aller jusqu’à celui, autrement plus spectaculaire, d’une perte de contrôle de systèmes suffisamment avancés. Mais nul besoin d’adhérer aux scénarios existentiels les plus extrêmes pour s’interroger sur l’enthousiasme suscité par l’IA sur les marchés. Depuis plusieurs mois, les valorisations, l’ampleur des investissements et la concentration des performances boursières alimentent le débat autour d’une éventuelle bulle. Les événements récents pourraient surtout fournir le catalyseur d’un nécessaire retour sur terre.
Des attentes déraisonnables
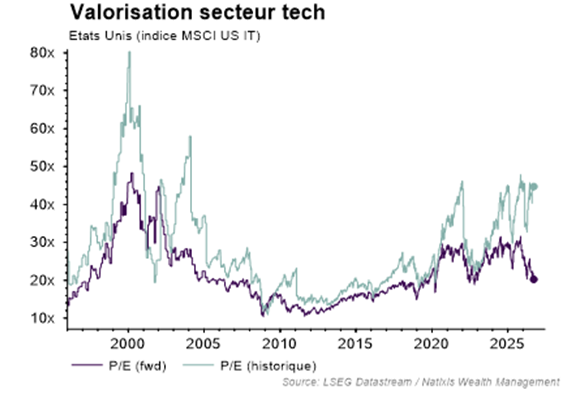
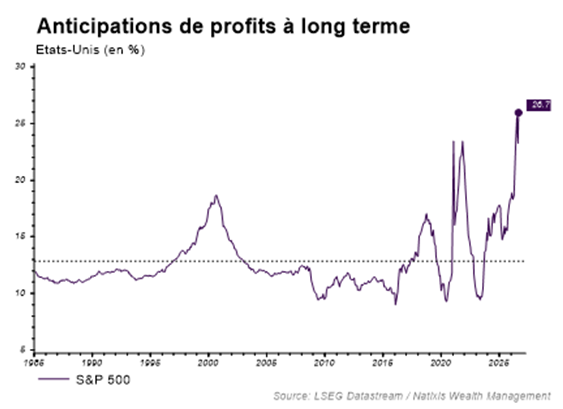
Du fait des promesses exceptionnelles associées à l’IA et de son impact potentiel dans tous les domaines, la communauté des analystes semble convaincue d’un changement durable du paradigme de profitabilité des entreprises. Compte tenu d’attentes de profits très élevées, les niveaux de valorisation rapportés aux résultats anticipés apparaissent presque raisonnables en comparaison de la bulle technologique des années 2000. Une perspective historique montre néanmoins que les valorisations restent proches de niveaux particulièrement tendus. Si les multiples prospectifs paraissent raisonnables, c’est donc en grande partie en raison d’attentes de profits qui seront difficiles à satisfaire.
Avec une croissance des profits à long terme proche de 30 %, les analystes anticipent en effet le basculement dans un monde où l’exception deviendrait la norme. Or, une bonne partie de cette profitabilité relève de facteurs qui ne sont pas structurels, notamment les réductions de coûts facilitées par les soutiens publics durant la pandémie et la faiblesse inédite des charges financières héritée des années de taux particulièrement bas. (Vous pouvez consultez l‘article sur Les profits aux États-Unis sont-ils si exceptionnels ? pour en savoir plus)
Un contexte de taux propice à la fébrilité
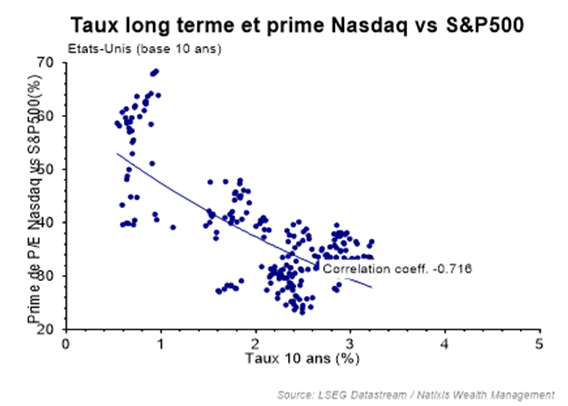
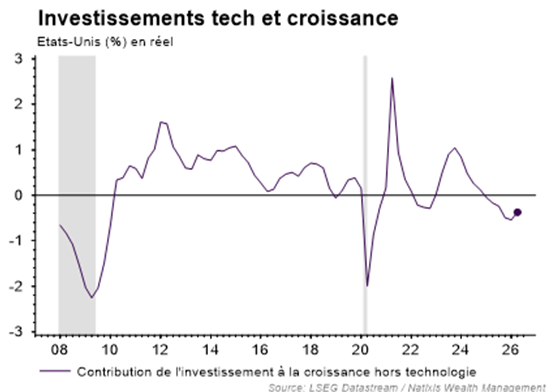
Au-delà des discussions sur la pertinence de telles attentes et sur le changement de modèle du secteur technologique dans son ensemble – intensité capitalistique plus importante, investissements considérables dégradant la visibilité sur les profits et hausse de l’endettement –, le contexte de taux d’intérêt revêt une importance particulière alors que les taux longs continuent de se tendre. L’histoire l’a parfois démontré : nul besoin d’une déception ou d’une mauvaise nouvelle ; la simple hausse des rendements obligataires peut suffire à pousser les marchés à revoir les valorisations d’un secteur. Rappelons également que les valeurs technologiques constituent un secteur à duration longue – une part importante de leur valorisation provenant de revenus futurs, davantage pénalisés lorsqu’ils sont actualisés à des taux plus élevés – dont le comportement est historiquement sensible aux taux d’intérêt.
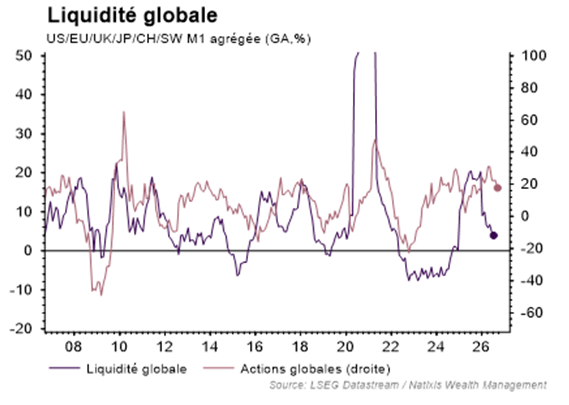
Alors que l’inconfort se généralise face au niveau des taux à long terme, la fébrilité entourant la perception du secteur risque de s’accentuer. Par ailleurs, comme l’ensemble des actifs risqués, les valeurs technologiques ont bénéficié ces dernières années de conditions de liquidité accommodantes. La croissance désormais plus modeste de la liquidité mondiale, sous l’effet du resserrement global des conditions de crédit, constitue également un environnement propice à une remontée de la volatilité.
Un risque d’ordre macroéconomique
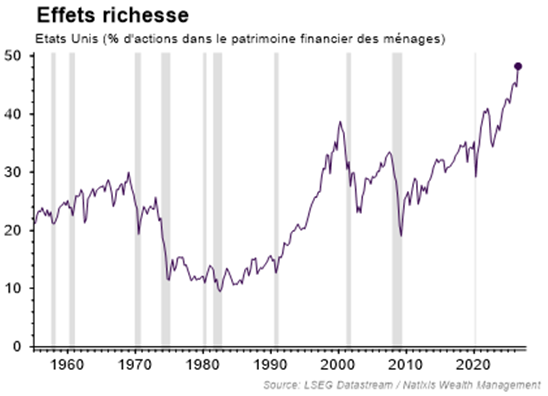
Sources : graphiques : LSEG Datastream / Natixis Wealth Management – 14/09/2026
Achevé de rédiger le 14 septembre 2026.