PERSPECTIVES MACRO ÉCONOMIQUES
Inflation américaine : pourquoi les taux baissent et la tech recule
Quand l’inflation fait baisser les taux
Le dernier rapport sur l’inflation aux États-Unis a eu l’effet d’une douche froide sur les marchés, particulièrement sur les valeurs technologiques. Supérieure aux attentes, l’inflation américaine confirme une tendance toujours problématique.
L’inflation américaine fait tousser les marchés
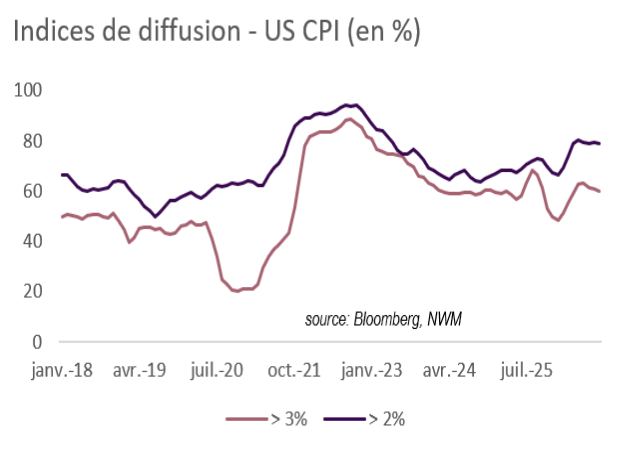
L’inflation US est ressortie à 3,7 % en glissement annuel, contre 3,4 % en août et 3,6 % attendus. L’inflation sous-jacente dépasse également les attentes et montre des signes de réaccélération. Les mesures corrigées des composantes volatiles restent proches de 3 %, bien au-dessus de la cible de 2 % de la Réserve fédérale. Les composantes affichant une inflation très élevée continuent de reculer, mais environ 60 % des composantes restent proches de 3 % en rythme annuel. La pression inflationniste ne se limite donc plus à l’énergie et aux matières premières : elle semble désormais plus largement diffusée.
Les taux longs reculent au final
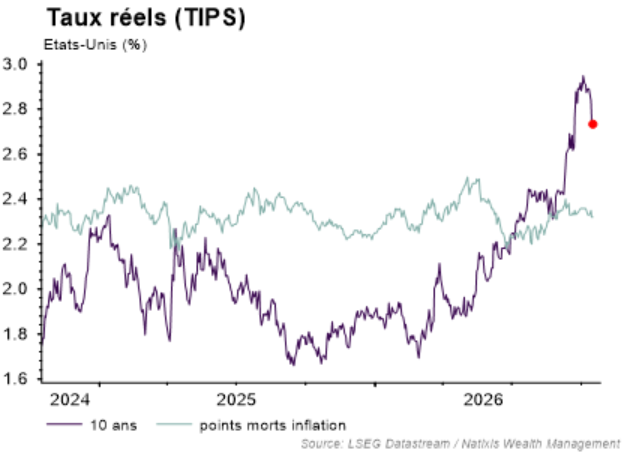
Après une hausse initiale à la publication, le taux à 10 ans a baissé d’environ 14 pb sur deux séances, avec un aplatissement marqué de la courbe. Une inflation supérieure aux attentes qui s’accompagne d’une baisse des taux est inhabituelle : c’est la première fois depuis plus de trois ans que les taux longs réagissent ainsi. Plus notable, les taux réels reculent après avoir atteint un pic, alors que les anticipations d’inflation semblent peu. Jusqu’ici, leur hausse pouvait être lue comme le signe de perspectives de croissance solides. Si elle se confirmait, cette correction traduirait plutôt une révision à la baisse de ces perspectives, sous l’effet d’une politique monétaire crédible. Ce schéma est caractéristique d’un haut de cycle, en particulier si elle s’accompagne d’une remontée de la volatilité des actifs risqués.
La tech trinque.
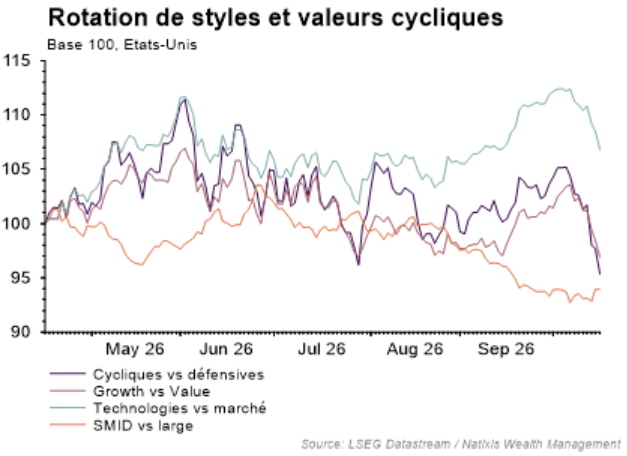
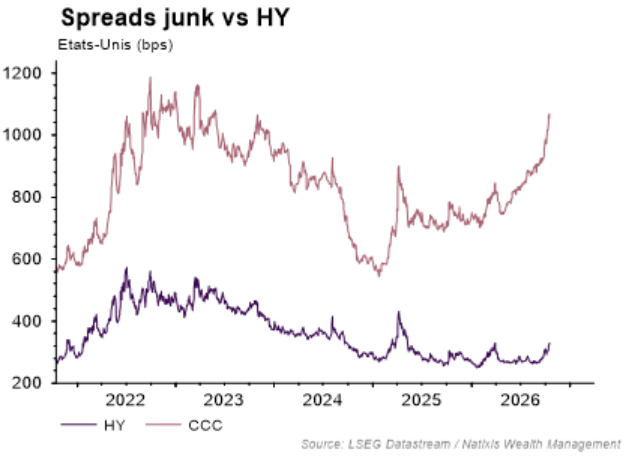
Les valeurs cycliques, la croissance (growth) et la tech ont corrigé. Parmi les segments sous pression, les « néo-clouds » (qui construisent des data centers et louent leur capacité de calcul aux acteurs de l’IA) sont particulièrement touchés, face aux doutes sur leur capacité à honorer leurs engagements. Leur modèle repose sur des investissements très lourds, des revenus futurs incertains et des contraintes énergétiques et réglementaires. CoreWeave, l’un des acteurs emblématiques, a vu son action reculer de plus de 20 % en quelques jours, et le marché obligataire intègre une probabilité de défaut d’environ 60 %. Les spreads de crédit des entreprises les plus sensibles se sont écartés. D’après les anticipations de Gartner, les chiffres d’affaires anticipés sont loin de couvrir ce qui serait suffisant pour rentabiliser les projets actuels.
Avertissement :
Ce document est produit à titre purement informatif et peut être modifié à tout moment sans préavis.
Il a été réalisé sur la base de données financières et/ou conjoncturelles valables à un instant donné et émanant de sources extérieures à Natixis Wealth Management qui ne saurait en garantir l’exhaustivité, la pertinence ou la parfaite exactitude Il appartient donc au destinataire de les vérifier par lui-même ou à l’aide de ses conseils habituels. La responsabilité de Natixis Wealth Management ne saurait être engagée à quelque titre que ce soit en raison des informations contenues dans le présent document ou de l’utilisation qui pourrait en être faite. Ce document ne peut être utilisé, reproduit, diffusé ou communiqué par en tout ou partie sans le consentement écrit préalable de Natixis Wealth Management.