EXPERTISES PATRIMONIALES
Assurance vie en France : optimiser sa fiscalité
Les atouts de la fiscalité de l’assurance vie dans le cadre d’une stratégie patrimoniale
Le cadre fiscal de l’assurance vie constitue l’un des éléments qui expliquent la place importante de cette enveloppe de placement dans les stratégies de gestion de patrimoine. Son intérêt ne repose toutefois pas uniquement sur des mécanismes fiscaux. Il dépend surtout de la manière dont ces règles sont intégrées dans une réflexion patrimoniale globale.
La fiscalité de l’assurance vie accompagne ainsi les décisions d’investissement, les modalités de retrait et l’organisation de la transmission patrimoniale.
Une fiscalité pensée pour accompagner l’investissement dans le temps
Le contrat d’assurance vie repose sur un fonctionnement fiscal spécifique. L’imposition à l’impôt sur le revenu intervient lors des retraits effectués sur le contrat.
Ce fonctionnement permet au capital investi d’évoluer dans une logique patrimoniale de long terme.
Cette caractéristique distingue l’assurance vie de nombreux autres placements financiers (tel que le compte-titres ordinaire) et favorise une gestion plus souple des investissements.
Des rachats partiels qui nécessitent une gestion maîtrisée
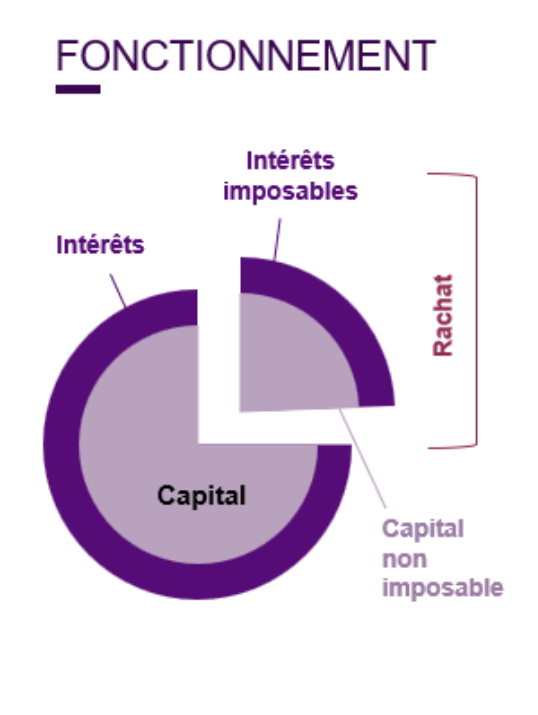
Les intérêts générés au sein de l’assurance vie ne sont pas imposés tant que l’épargnant ne réalise pas de rachat sous certaines conditions. Seuls les prélèvements sociaux sont dus sur les intérêts du fonds euros.
Lors d’un retrait, seule la quote-part des intérêts inclue dans le rachat est soumise à fiscalité.
Les contrats d’assurance vie permettent d’investir sur une très large gamme de placements financiers notamment : monétaires, obligataires, actions aussi bien en France qu’à l’international.
Une capitalisation à l’abri de l’impôt
- Gestion des actifs financiers à des conditions fiscales avantageuses à l’intérieur du contrat : achats et ventes au sein de l’enveloppe fiscale du contrat.
- Gestion financière personnalisée sans se préoccuper de l’impact fiscal des arbitrages réalisés.
S’agissant des dividendes étrangers, une retenue à la source est susceptible de s’appliquer sans possibilité de récupération.
Points forts
- Fiscalité avantageuse : Les intérêts générés au sein de l’assurance vie ne sont pas imposés tant que l’épargnant ne réalise pas de rachat sous certaines conditions.
- Gestion financière personnalisée par NWM
- Disponibilité des capitaux avec la possibilité de faire des rachats partiels ou complets à tout moment
- Un potentiel d’adossement souple et peu coûteux en garantie d’opérations de financement
- Un outil qui concourt à la mise en place d’une stratégie de plafonnement de l’IFI
Points de vigilance
- Rendement des fonds en euros : un potentiel de performance généralement plus limité que celui des supports présentant davantage de risques, notamment les unités de compte.
- Fiscalité des rachats : un régime fiscal moins favorable avant huit ans, l’ancienneté du contrat conditionnant notamment l’application de certains avantages fiscaux.
- Prélèvements sociaux : les gains restent soumis aux prélèvements sociaux, y compris en l’absence de rachat pour les produits des fonds en euros.
- Frais du contrat : des frais de versement, de gestion ou d’arbitrage peuvent s’appliquer et affecter la performance nette de l’investissement.
- Risques liés aux unités de compte : les supports en unités de compte présentent un risque de perte en capital, leur valeur évoluant notamment en fonction des marchés financiers.
Dans une stratégie patrimoniale, les retraits doivent être planifiés afin de maîtriser leurs conséquences fiscales sur l’équilibre global du patrimoine.
-> Les rachats s’inscrivent ainsi dans une logique globale de gestion des revenus et du capital.
Une transmission patrimoniale encadrée par des règles spécifiques
L’assurance vie bénéficie d’un cadre particulier en matière de transmission patrimoniale.
Les capitaux transmis aux bénéficiaires du contrat obéissent à des règles spécifiques, distinctes de celles applicables aux successions classiques. Cette spécificité permet d’organiser la transmission du patrimoine de manière plus souple.
La clause bénéficiaire joue ici un rôle déterminant. Sa rédaction doit être cohérente avec les objectifs patrimoniaux du souscripteur et adaptée à sa situation familiale.
La clause bénéficiaire du contrat d’assurance vie
Quelle est son utilité ?
Principe :
Dans un contrat d’assurance vie, la clause bénéficiaire désigne la ou les personne(s) choisie(s) pour percevoir le capital ou la rente garantis au décès de l’assuré
Sa rédaction est primordiale et doit être claire : en l’absence de bénéficiaire clairement désigné, le capital décès entre dans l’actif successoral avec pour conséquence l’exclusion des règles dérogatoires de l’assurance vie au plan juridique et fiscal.
Notre accompagnement :
Une équipe dédiée et spécialisée d’ingénieurs patrimoniaux aide à la rédaction sur-mesure de la clause afin qu’elle réponde aux besoins du souscripteur
Sollicitation des conseils de votre notaire pour regrouper vos instructions au sein d’un testament rédigé sous sa supervision. L’acte concernera les souscriptions et les éventuels contrats d’assurance vie préexistants
Ajout nécessaire d’une clause « à défaut » au sein du contrat afin de se prémunir des conséquences d’un décès prématuré intervenant avant la rédaction du testament
Une clause insuffisamment structurée peut limiter l’efficacité du dispositif. À l’inverse, une rédaction précise permet d’intégrer pleinement l’assurance vie dans une stratégie de transmission cohérente.
-> La fiscalité de l’assurance vie prend tout son sens lorsqu’elle est intégrée dans une réflexion patrimoniale globale.
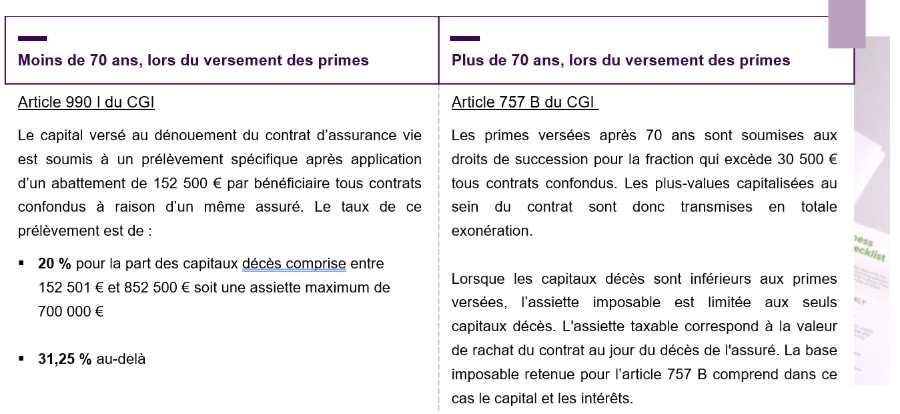
Fiscalité en cas de décès pour les primes versées à compter du 13 octobre 1998
Concerne les contrats souscrits à compter du 20/11/1991
Les contrats d’assurance vie sont régis, en cas de dénouement par décès, par les articles suivants :
Quelle fiscalité relative aux prélèvements sociaux ?
Au dénouement du contrat :
La totalité des produits des contrats d’assurance vie multisupports, lorsqu’ils n’ont pas été soumis aux prélèvements sociaux du vivant de l’assuré, sont soumis aux prélèvements sociaux au taux de 17,2 % lors du dénouement par décès des contrats.
Cette imposition est indépendante de la date de souscription du contrat, de la qualité du bénéficiaire et ne prend pas en compte le moment de versements des primes du contrat selon qu’ils interviennent avant ou après les 70 ans du souscripteur assuré (article 990 I ou 757 B du CGI).
Une approche patrimoniale pour utiliser pleinement le cadre fiscal
La fiscalité de l’assurance vie ne peut être envisagée indépendamment du reste du patrimoine.
Elle doit être analysée en tenant compte :
- des objectifs d’investissement,
- de la situation fiscale du souscripteur,
- de l’horizon de placement,
- des besoins futurs de revenus,
- et des enjeux de transmission patrimoniale.
Cette approche d’ensemble permet d’utiliser les spécificités fiscales du contrat de manière cohérente et adaptée à chaque situation.
-> Dans ce contexte, l’accompagnement par un professionnel de la gestion de patrimoine permet de structurer les décisions et d’assurer leur cohérence dans le temps.
Avertissement
Ces informations ne sont fournies qu’à titre informatif et ne constitue ni une recommandation ni un conseil de quelque nature que ce soit. Elles s’appuient sur la règlementation et, le cas échéant, sur la jurisprudence en vigueur au moment de leur rédaction. Elles n’ont pas été élaborées en considération des situations juridiques ou fiscales de leurs destinataires. Toute personne est invitée à vérifier, le cas échéant avec ses propres conseils, les conditions d’applications et la pertinence des dispositifs décrits. La responsabilité de Natixis Wealth Management ou de ses filiales ne saurait être engagée à quelque titre que ce soit en raison des informations contenues dans la présente communication. Celle-ci ne peut être utilisée, reproduite, diffusée ou communiquée par son destinataire en tout ou partie sans le consentement écrit préalable de Natixis Wealth Management.